
A Mundial é uma empresa de assessoria plena em comércio exterior que, desde 1991, atua no mercado brasileiro e internacional. Orientada por uma gestão pró-ativa, a Mundial conseguiu exceder as expectativas de clientes dos mais variados segmentos de negócio, e se consolidou como um dos principais players do setor. https://www.mundialcomex.com/
segunda-feira, 5 de outubro de 2026

segunda-feira, 10 de junho de 2024
IMPORTAÇÃO POR CONTA E ORDEM. REDUÇÃO DE ALÍQUOTA. IMPOSSIBILIDADE.
SOLUÇÃO DE CONSULTA Nº 150, DE 28 DE MAIO DE 2024
Assunto: Contribuição para o PIS/Pasep
IMPORTAÇÃO POR CONTA E ORDEM. REDUÇÃO DE ALÍQUOTA. IMPOSSIBILIDADE.
A Lei nº 10.865, de 2004, define que o contribuinte da Contribuição para o PIS/Pasep-Importação é o importador, ou seja, a pessoa física ou jurídica que promova a entrada de bens estrangeiros no território nacional, esta representada, na importação por conta e ordem de terceiros, pela trading company.
Sendo a redução da alíquota da Contribuição para o PIS/Pasep-Importação um benefício fiscal próprio do adquirente, não é possível sua utilização por pessoa jurídica que atue por sua conta e ordem. Por se tratar de um benefício de natureza mista, com um aspecto objetivo e outro subjetivo, o fato de figurar na posição de importador uma trading company (aspecto subjetivo) viola uma das exigências para usufruir da redução da alíquota da Contribuição para o PIS/Pasep-Importação, devendo ser aplicada a alíquota de 3,12% prevista no § 9º-A, I, do art. 8º da Lei nº 10.865, de 2004.
Na importação por conta e ordem de terceiros de autopeças relacionadas nos Anexos I e II da Lei nº 10.485, de 2002, efetuada por pessoa jurídica importadora trading company não fabricante de máquinas e veículos relacionados no art. 1º da referida Lei, incide a alíquota de 3,12% da Contribuição para o PIS/Pasep-Importação, nos termos do § 9º-A, inciso I, da Lei nº 10.865, de 2004.
SOLUÇÃO DE CONSULTA PARCIALMENTE VINCULADA À SOLUÇÃO DE CONSULTA COSIT Nº 49, DE 24 DE MARÇO DE 2021.
Dispositivos Legais: Código Tributário Nacional, art. 22, I; Lei nº 10.865, de 2004, arts. 3º, 4º, 5º, 6º, 7º, I, 8º, § 9º-A; Lei nº 10.465, de 2002, art.3º; Instrução Normativa RFB nº 1.861, de 2018, art. 2º, §§ 1º e 2º.
Assunto: Contribuição para o Financiamento da Seguridade Social - Cofins
IMPORTAÇÃO POR CONTA E ORDEM. REDUÇÃO DE ALÍQUOTA. IMPOSSIBILIDADE.
A Lei nº 10.865, de 2004, define que o contribuinte da Cofins-Importação é o importador, ou seja, a pessoa física ou jurídica que promova a entrada de bens estrangeiros no território nacional, esta representada, na importação por conta e ordem de terceiros, pela trading company.
Sendo a redução da alíquota da Cofins-Importação um benefício fiscal próprio do adquirente, não é possível sua utilização por pessoa jurídica que atue por sua conta e ordem. Por se tratar de um benefício de natureza mista, com um aspecto objetivo e outro subjetivo, o fato de figurar na posição de importador uma trading company (aspecto subjetivo) viola uma das exigências para usufruir da redução da alíquota da Cofins-Importação.
Na importação por conta e ordem de terceiros de autopeças relacionadas nos Anexos I e II da Lei nº 10.485, de 2002, efetuada por pessoa jurídica importadora trading company não fabricante de máquinas e veículos relacionados no art. 1º da referida Lei, incide a alíquota de 14,37% da Cofins-Importação, nos termos do § 9º-A, inciso II, da Lei nº 10.865, de 2004.
SOLUÇÃO DE CONSULTA PARCIALMENTE VINCULADA À SOLUÇÃO DE CONSULTA COSIT Nº 49, DE 24 DE MARÇO DE 2021.
Dispositivos Legais: Código Tributário Nacional, art. 22, I; Lei nº 10.865, de 2004, arts. 3º, 4º, 5º, 6º, 7º, I, 8º, § 9º-A; Lei nº 10.465, de 2002, art.3º; Instrução Normativa RFB nº 1.861, de 2018, art. 2º, §§ 1º e 2º.
RODRIGO AUGUSTO VERLY DE OLIVEIRA
Coordenador-Geral
https://www.in.gov.br/en/web/dou/-/solucao-de-consulta-n-150-de-28-de-maio-de-2024-564548823
terça-feira, 23 de abril de 2024
Importação de Bicicletas sem motor, incluindo aquelas para utilização em trilhas e "mountain bike"
SOLUÇÃO DE
CONSULTA DISIT/SRRF07 Nº 7003, DE 12 DE MARÇO DE 2024
SOLUÇÃO DE CONSULTA VINCULADA À SOLUÇÃO DE CONSULTA COSIT
Nº 231, DE 17 DE OUTUBRO DE 2023.
Dispositivos Legais: Decreto nº 6.759, de 2009, art. 155;
IN RFB nº 1.059, de2010, art. 2º; IN RFB nº 2.075, de 2022, art. 13.
http://normas.receita.fazenda.gov.br/sijut2consulta/link.action?idAto=137563
terça-feira, 9 de abril de 2024
Ex-tarifário, não mais se aplica à importação de bens de capital usados
Imposto sobre a Importação - II
Até 17 de agosto de 2023, data anterior à publicação da Resolução Gecex nº 512, de 2023, no Diário Oficial da União, a redução de alíquota do imposto sobre a importação, concedida na condição de Ex-tarifário nos termos da Portaria ME nº 309, de 2019, podia ser utilizada tanto na importação de bens de capital novos quanto na de usados.
A partir de 18 de agosto de 2023, data da publicação da Resolução Gecex nº 512, de 2023, no Diário Oficial da União, a redução de alíquota do imposto sobre a importação, concedida na condição de Ex-tarifário, não mais se aplica à importação de bens de capital usados. Consequentemente, a partir desta data, o entendimento exposto na Solução de Consulta Cosit nº 122, de 2020, fica prejudicado na parte em que versa sobre a utilização da alíquota reduzida do imposto sobre a importação, concedida na condição de Ex-tarifário, quando se trata de importação de bens de capital usados.
https://www.in.gov.br/en/web/dou/-/solucao-de-consulta-n-76-de-3-de-abril-de-2024-552695694
sexta-feira, 5 de abril de 2024
EXPORTAÇÃO TEMPORÁRIA. REIMPORTAÇÃO. PALETES E OUTROS BENS REUTILIZÁVEIS. FORMALIDADES.
São automaticamente submetidos ao regime aduaneiro especial de exportação temporária, ficando dispensados do registro da declaração de exportação, os bens, tais como paletes, quadros de topo e folhas separadoras, destinados ao acondicionamento, ao transporte, à segurança, à preservação e ao manuseio, durante o processo de exportação de embalagens de alumínio (latas), desde que os referidos bens sejam reutilizáveis e retornem ao Brasil no mesmo estado em que foram exportados.
Nessa hipótese, a extinção da aplicação do regime aduaneiro especial de exportação temporária ocorrerá de maneira automática, dispensado o registro de declaração de importação no momento da reimportação desses bens, caso não tenha sido registrada a declaração de exportação por ocasião da saída deles do País. Todavia, na hipótese de ter sido registrada a declaração de exportação, deverá também ser efetuada a Declaração de Importação, no Siscomex, ou a Declaração Única de Importação, no Portal Siscomex, desses bens, no momento de sua reimportação.
O fato de não ser exigido, necessariamente, o registro da declaração de exportação para fins da operação de exportação temporária de paletes, quadros de topo e folhas separadoras, reutilizáveis, e de existir previsão de hipótese de dispensa do registro da declaração de importação no momento de sua reimportação, não prejudica a prestação de informações ou a adoção de outros procedimentos estabelecidos pela legislação de regência do regime, inerentes ao controle aduaneiro exercido sobre as operações de comércio exterior.
Dispositivos Legais: Decreto nº 6.759, de 2009 (Regulamento Aduaneiro - RA/2009), arts. 431 a 448; Instrução Normativa RFB nº 1.600, de 2015, arts. 90, caput, 92, caput e inciso V; 99, caput, 104, incisos I e II, e § 2ª-A, e 105, caput.
https://www.in.gov.br/en/web/dou/-/solucao-de-consulta-n-72-de-3-de-abril-de-2024-552219110
terça-feira, 16 de janeiro de 2024
Admissão Temporária de Drones Usados
Admissão Temporária de Drones Usados
Devido a limitações dos Sistemas Siscomex, não é possível registrar declaração de importação com dispensa de licenciamento nos casos referidos no § 5º do art. 29 da Portaria Secex nº 249, de 4 de julho de 2023, e, simultaneamente, informar em campo próprio da declaração a condição de "material usado", quando for este o caso, conforme explicita o § 6º do mesmo artigo.
Assim, orienta-se aos importadores que, ao realizarem a admissão temporária de drones usados - dispensados de licenciamento pois se enquadram no inciso I do § 5º do art. 29 da referida norma -, preencham a declaração de importação com a condição de "material novo" e informem no campo "Informações Complementares" a condição de "material usado" com referência ao inciso I do § 5º e § 6º do art. 29 da PT SECEX nº 249, de 2023.
Coordenação-Geral de Administração Aduaneira (Coana)
terça-feira, 7 de março de 2023
Publicação em treinamento dos atributos de NCM - 74 a 97
A Secretaria de Comércio Exterior (Secex) e a Secretaria
Especial da Receita Federal do Brasil (RFB) informam que os atributos
vinculados às NCM dos capítulos 74 a 97 para as operações de importação já
estão disponíveis no ambiente de Treinamento do Portal Único Siscomex
a partir de hoje (06/03/2023) para testes pelos importadores.
Os atributos disponibilizados neste momento foram objeto
de análise após a Consulta Pública realizada entre 15 de outubro e 31 de
dezembro de 2021 e fazem parte da implementação do Novo Processo de Importação
(NPI), sendo vinculados às NCM somente para as operações registradas via
Declaração Única de Importação (Duimp).
Com o término dessa etapa, estarão disponibilizados
em ambiente de Treinamento todos os atributos afetados pela referida
Consulta Pública, os quais abrangem os subitens NCM dos capítulos 01 a 97.
Ressaltamos que os atributos a serem disponibilizados no ambiente de Produção
serão os mesmos já publicados em Treinamento, acrescidos de possíveis ajustes
que serão feitos a partir de agora. Desta forma, é muito importante a
participação do setor privado nos testes em treinamento.
Subsecretaria de Administração Aduaneira (SUANA) – RFB
e
Departamento de Operações de Comércio Exterior (DECEX) –
Secex
sexta-feira, 27 de janeiro de 2023
Implantação CCT Importação – Aéreo
No próximo dia 31, às 14h30min será realizado evento de divulgação ao público externo do novo Controle de Carga e Trânsito para o modal aéreo (CCT Importação – Aéreo).
O evento terá transmissão ao vivo pelo canal da Receita Federal no Youtube e abordarão os seguintes temas:- Divulgação da disponibilização do sistema em ambiente de treinamento para testes das empresas,
- Cronograma de implantação,
- Orientações quanto à adaptação de sistemas e processos para utilização do novo sistema.
A previsão é que o CCT Importação – Aéreo esteja definitivamente implementado até julho deste ano, para viagens e cargas manifestadas em voos regulares na importação.
Link: https://lnkd.in/dfE5JDh3
terça-feira, 17 de janeiro de 2023
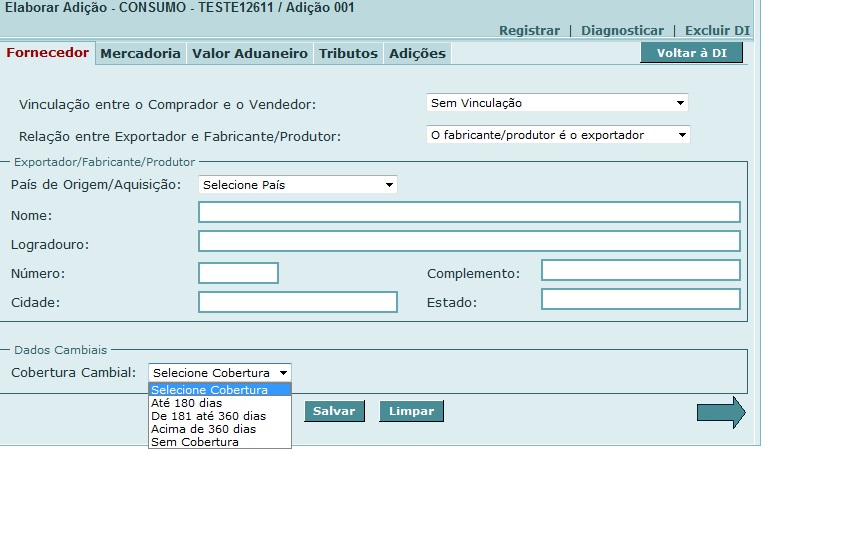
“Vinculação entre o Comprador e o Vendedor”, da aba “Fornecedor” da adição
Contém os dados sobre o Fornecedor da mercadoria objeto
da adição e a relação de vinculação existente entre o Comprador e o Vendedor.
• Vinculação entre o Comprador e o Vendedor: O
importador informará qual a relação entre o comprador e o vendedor
• Sem vinculação: não há vinculação entre o comprador e o
vendedor;
• Com vinculação, sem influência no preço: há vinculação
entre o comprador e o vendedor, mas esta não teve influência no preço da
mercadoria.
• Com vinculação, com influência no preço: há vinculação
entre o comprador e o vendedor com influência no preço da mercadoria.
Quando o importador informar que há vinculação entre o
comprador e o vendedor e essa vinculação influenciou o preço, NÃO poderá ser
utilizado o 1º Método de Valoração Aduaneira.
Enquanto não houver função específica no Siscomex-DI, a
vinculação entre o vendedor estrangeiro e o encomendante
predeterminado a que se refere o § 5º, do art. 4º, da IN RFB nº
2.090, de 22 de junho de 2022, deve ser informada na Declaração de Importação
no campo “Vinculação entre o Comprador e o Vendedor”, da aba “Fornecedor” da
adição, conforme orientações desta página. A referida vinculação também
deve ser devidamente descrita no campo “Informações Complementares” da DI,
fazendo referência à Notícia Siscomex Importação nº 7, de 2023.
• Exportador: pessoa física ou jurídica que promoveu
a venda da mercadoria e emitiu a fatura comercial.
• Fabricante ou produtor: pessoa física ou jurídica
que fabricou ou produziu a mercadoria. No caso de ser desconhecido o fabricante
ou o produtor, o sistema apresenta uma ficha única para exportador, fabricante
e produtor.
• País de Origem: país de origem, como tal entendido
aquele onde houver sido produzida a mercadoria ou onde tiver ocorrido a última
transformação substancial.
• País de Aquisição: país de aquisição, assim
considerado aquele do qual a mercadoria foi adquirida para ser exportada para o
Brasil, independentemente do país de origem da mercadoria ou de seus insumos.
• Dados Cambiais: Contém os dados referentes ao
pagamento da importação, com relação às mercadorias objeto da adição. As
informações referentes ao câmbio variam de acordo com o tipo de cobertura
cambial selecionada.
• Pagamento em até 180 dias: Indica a existência de
obrigação de pagamento ao exterior, a ser integralmente cumprida no prazo de
até 180 dias. Seleção para operações pagáveis em até 180 dias, não
integralmente liquidadas à vista ou antecipadamente ao embarque.
• Pagamento em até 360 dias: Indica a existência de
obrigação de pagamento ao exterior, a ser integralmente cumprida no prazo de
até 360 dias. Seleção para operações com pagamentos em prazo de 181 até 360
dias.
• Pagamento com prazo superior a 360 dias: Indica a
existência de financiamento liquidável a prazo superior a 360 dias.
Selecionável quando o prazo para pagamento for superior a 360 dias.
• Instituição financiadora: Agente financiador do
pagamento da importação, conforme a tabela "Instituições
Financiadoras" administrada pelo Banco Central. Preenchimento obrigatório
para as importações com cobertura cambial, pagáveis em prazo superior a 360
dias.
• Valor: valor do montante financiado, na moeda da
condição de venda.
• Número do ROF/BACEN: número do registro da
operação financiada, atribuído pelo SISBACEN. Informação obrigatória sempre que
o prazo de pagamento for superior a 360 dias.
• Observações:
1 - Não é admitida, em uma mesma adição, a
ocorrência simultânea de pagamento com prazo de até 180/360 dias e de pagamento
com prazo superior a 360 dias;
2 - Nos casos de importação sem cobertura cambial em
que o Motivo da Importação sem Cobertura Cambial seja Operações em reais
(código 32), deve ser indicado o valor de eventual pagamento ocorrido antes do
registro da DI, mas depois do embarque da mercadoria, à vista dos documentos de
embarque.
quarta-feira, 4 de janeiro de 2023
Retificação de DU-E averbada
A retificação de DU-E averbada é possível. Entretanto, há
que se atentar para a legislação estadual com relação à possibilidade ou não de
efetuar uma retificação para inclusão/substituição de notas fiscais.
A legislação relativa à emissão de nota fiscal é
essencialmente estadual, suplementada por legislação federal. Os regulamentos
estaduais do ICMS estabelecem, como regra geral, que, exceto nas situações
expressamente previstas na legislação, só se pode emitir nota fiscal que
represente circulação física de mercadorias, conforme determina o art. 44
do Convênio Confaz S/Nº, de 15 de dezembro de 1970.
CASOS ESPECÍFICOS
1. Não há previsão na legislação para a substituição de
notas fiscais relativas à mesma mercadoria quando, após o embarque/averbação, o
exportador renegocia a mercadoria com outro comprador estrangeiro. Nesse caso,
recomenda-se registrar o ocorrido no campo de informações complementares da
DU-E, para referência futura pela fiscalização federal, fiscalização estadual
e/ou entidades bancárias. Em havendo alteração no valor exportado, deve-se
retificar o valor no respectivo item da DU-E a fim de refletir o efetivamente
recebido ou a receber pela operação e a ser contabilizado pelo exportador, além
de registrar o ocorrido no campo de informações complementares da DU-E.
A retificação de valores deve ser feita: VMLE e VMCV,
diretamente na declaração; aumento do valor em R$ deve ser retificado mediante
inclusão de NF-e complementar de valor; já se houver redução no valor em R$,
esta retificação é feita diretamente na DU-E, assim como na contabilidade da
empresa.
2. É possível uma troca de notas fiscais quando a nota
fiscal declarada se refere a uma mercadoria, mas aquela que efetivamente
embarcou é outra (por exemplo, uma exportação de peixes com uma nota fiscal de
camarões), desde que o exportador possa comprovar esse fato ou se a própria
fiscalização aduaneira apurar essa ocorrência e determinar a retificação da
declaração.
3. É possível ainda a retificação de uma DU-E para a
inclusão de nota fiscal quando uma mercadoria efetivamente saiu do país, mas
não havia sido declarada na DU-E (por exemplo, uma exportação de 101 veículos,
mas com apenas 100 declarados), desde que o exportador consiga fazer prova
dessa ocorrência ou se a própria fiscalização aduaneira apurar essa ocorrência
e determinar a retificação da declaração.
A retificação, no caso do exemplo acima, deve-se dar
preferencialmente por meio da inclusão de nota fiscal complementar, quando
possível.
Nos casos 2 e 3, a nota fiscal a ser incluída deverá ser
previamente recepcionada pelo responsável do local onde ocorreu o despacho,
após AUTORIZAÇÃO da fiscalização aduaneira para esse procedimento.
4. Admite-se, ainda, a retificação de DU-E averbada para
reduzir a quantidade (na unidade de medida estatística) e/ou o valor (em
reais), por exemplo, quando ocorre o retorno ao Brasil, total ou parcial, da
carga exportada, nas hipóteses de que trata o art. 70 do Decreto n° 6.759, de 5
de fevereiro de 2009, conforme orienta a Notícia Siscomex Exportação n°
45/2019.
5. É possível ainda a retificação de uma DU-E averbada,
quando uma mercadoria fisicamente não saiu do país, mas havia sido
declarada na DU-E (por exemplo, uma exportação de apenas 997 pares de sapato,
mas com 1000 declarados) e, por erro, o depositário entrega a quantidade
declarada e o transportador manifesta dados de embarque da quantidade
declarada, embora fisicamente parte da carga (03 pares) permaneça no Brasil.
Neste caso, desde que o exportador consiga fazer prova dessa ocorrência ou se a
própria fiscalização aduaneira apurá-la, a retificação da declaração pode
ocorrer de duas formas diferentes: 1) se a carga que permaneceu no Brasil (03
pares de sapato) está acobertada integralmente nos itens
de uma NF, basta excluir esta NF (ATENÇÃO: a NF excluída ficará
indisponível para ser vinculada a outra DU-E); 2) se a carga que permaneceu no
Brasil (03 pares de sapato) representa apenas parte da carga de uma
NF, deve-se reduzir a quantidade (na unidade de medida estatística) e/ou o
valor (em reais), diretamente no item da DU-E.
EVENTOS PARA A NOTA FISCAL ELETRÔNICA
O deferimento de retificações em DU-E já averbadas,
instruídas com NF-e, que impliquem exclusão e/ou inclusão de nota fiscal ou
redução na quantidade na unidade de medida estatística do item de DU-E,
implicará o envio automático de um novo evento para a NF-e em questão. Tal
evento tem a função de consignar no documento fiscal a quantidade efetivamente
exportada de cada item da NF-e.
Funcionamento dos eventos:
⦁ Averbação de DU-E: o evento é enviado para as NF-e,
com as quantidades (com sinal positivo) averbadas de cada item.
⦁ Inclusão de NF-e na DUE averbada: o evento é enviado
para a NF-e incluída, com as quantidades (com sinal positivo) averbadas de cada
item.
⦁ Retificação da quantidade estatística na DUE averbada:
o evento é enviado para a NF-e em questão com a quantidade reduzida, com sinal
negativo. Exemplo: a quantidade estatística era 30. Retificou-se a 25. O evento
será enviado com a quantidade -5.
⦁ Cancelamento de DUE averbada: o evento é enviado para
as NF-e, com sinal negativo nas quantidades de cada item.
⦁ Exclusão de NF-e na DUE averbada: o evento é enviado
para a NF-e excluída, com sinal negativo nas quantidades de cada item.
terça-feira, 3 de janeiro de 2023
AFRMM - Drawback Isenção
Importação nº 002/2023
AFRMM - Drawback Isenção
Informamos que a isenção de Adicional de Frete para a
Renovação da Marinha Mercante – AFRMM, prevista no § 2º do art. 14 da Lei nº
10.893, de 2004, incluída pela Lei nº 14.366, de 2022, deverá ser informada no
CE pelo beneficiário a partir da transação “Benefício -> Isenção -> Incluir” com o Tipo Isenção
“1201 – DRAWBACK ISENÇÃO”.
Importação nº 002/2023 — Português (Brasil) (www.gov.br)
sexta-feira, 18 de novembro de 2022
Sistema Classif do Portal Único de Comércio Exterior
Sistemas n° 008/2022
5ª fase
do sistema Classif do Portal Único de Comércio Exterior
O sistema Classif é o módulo do Portal Único do Comércio Exterior (Portal Único) relativo à Nomenclatura e Classificação Fiscal de Mercadorias, que é desenvolvido pelo Centro de Classificação Fiscal de Mercadorias (Ceclam) da Cosit.
Evoluções dos módulos do Portal Único Siscomex
Importação n° 064/2022
Destaques
das evoluções dos módulos do Portal Único Siscomex na release Spree
A Secretaria de Comércio Exterior (Secex) e a Secretaria Especial da Receita Federal do Brasil (RFB) informam que foi implantada, em 16/11/2022, nova versão do Portal Único Siscomex que contempla evoluções em diversos módulos do sistema, cujos destaques estão listados abaixo:
Declaração
Única de Importação (Duimp)
Realização concomitante da
inspeção física dos Anuentes e da RFB, que definem conjuntamente o canal único
da Duimp;
Exclusão do encargo
"capatazia no destino" da base de cálculo do valor aduaneiro (cálculo
do valor total do frete no grupo de dados "Carga).
Classificação
de Mercadorias (CLASSIF)
Primeira versão da sua
ferramenta de inteligência artificial (IA) para classificação de mercadorias
na aba “sugestões”;
Simulador de Tratamento
Tributário na importação e na exportação (alíquotas dos tributos, preferências
tarifárias, direitos antidumping, ex-tarifários etc.);
Simular cálculos: pelo menu do
Tratamento Tributário;
Menu de Acesso Rápido com links
dos Manuais, Pareceres de Classificação da OMA, Ditames de Classificação do
Mercosul, tabela do Sistema Harmonizado (SH) em inglês e francês, tabela NCM
em espanhol e a tabela de correlação entre a NCM e a Naladi, entre outros.
Licenças,
Permissões, Certificados e Outros Documentos (LPCO)
Rascunho de LPCO: permitir
salvar, editar e excluir um rascunho do pedido de LPCO antes de solicitar a
efetivação do seu registro;
Extrato em PDF de LPCO: gerar um
arquivo PDF com todas as informações do pedido de LPCO;
Controle de Pagamento de Taxas
de LPCO: quando o modelo exigir o pagamento de taxa os pedidos de LPCO ficarão
na situação “Aguardando pagamento”; quando o pagamento for recebido no PCCE o
LPCO será liberado para análise do anuente;
Cancelamento Automático de LPCO:
os pedidos de LPCO que estiverem em exigência há mais de 90 dias serão
automaticamente cancelados pelo sistema.
Pagamento
de Tributos do Comércio Exterior (PCCE)
ICMS é automaticamente
calculado, exonerado e pago por dentro do Portal Único Siscomex;
Desbloqueio automático de
créditos tributários recolhidos a maior oriundos de retificação de Duimp no
pós-desembaraço.
API
Recintos
Recebimento automático e
tempestivo/imediato das informações dos recintos alfandegados, mapeadas como
de interesse das equipes de fiscalização e de repressão, previsto na Portaria
RFB n° 143/2022 (Portaria do Alfandegamento), com obrigatoriedade do uso do
sistema pelos recintos alfandegados para o dia 30/11.
Catálogo
de Produtos
Incluir Produto com Data
Retroativa: permite que o importador inclua um produto no Catálogo com data
retroativa;
Editar Produto: permitir a
alteração do campo ‘Código interno’ sem necessidade de gerar versão do
produto.
CCT-Exportação
Consulta histórico das operações de Recepção, Entrega e
Manifestação de um Contêiner.
Inclusão de novos campos na
Manifestação do MIC-DTA para atender à prestação de informações ao Sistema
Informático de Trânsito Internacional Aduaneiro (SINTIA), no âmbito do
Mercosul.
Para verificar todos os
aprimoramentos desta nova versão, pode-se consultar o disposto no release notes.
Subsecretaria de
Administração Aduaneira / Coordenação-Geral de Administração Aduaneira (Coana)
– RFB
e
Subsecretaria de Operações de
Comércio Exterior (Suext) – Secex
quinta-feira, 17 de novembro de 2022
Portaria traz novas regras para embalagens de madeira utilizadas no comércio internacional
CERTIFICAÇÃO FITOSSANITÁRIA
Portaria traz novas regras para embalagens de madeira
utilizadas no comércio internacional
Objetivo é prevenir a disseminação de pragas florestais
que possam entrar no país, via embalagens e suportes de madeira infestados, e
atacar florestas nativas e plantadas
A regulamentação adota as diretrizes da Norma
Internacional para Medidas Fitossanitárias nº 15 (NIMF 15) da Convenção
Internacional para a Proteção dos Vegetais (CIPV), da Organização das Nações
Unidas para Alimentação e Agricultura (FAO/ONU). A nova Portaria revoga a
Instrução Normativa nº 32/2015.
Norma NIMF 15
Patrícia Távora
Assinar:
Postagens (Atom)